Qual o melhor momento para comprar imóvel? Depois de anos no mercado, minha resposta é: existe oportunidade em todos os momentos, o que muda é o tipo de oportunidade. Com juros altos, quem ganha é o comprador, que negocia melhor e encontra condições facilitadas. Com juros baixos, o crédito fica barato, o mercado aquece e os imóveis valorizam.
Para mostrar isso, cruzei 26 anos de dados da taxa Selic com o volume de financiamento imobiliário no Brasil. O padrão é claro e se repete em governos diferentes.
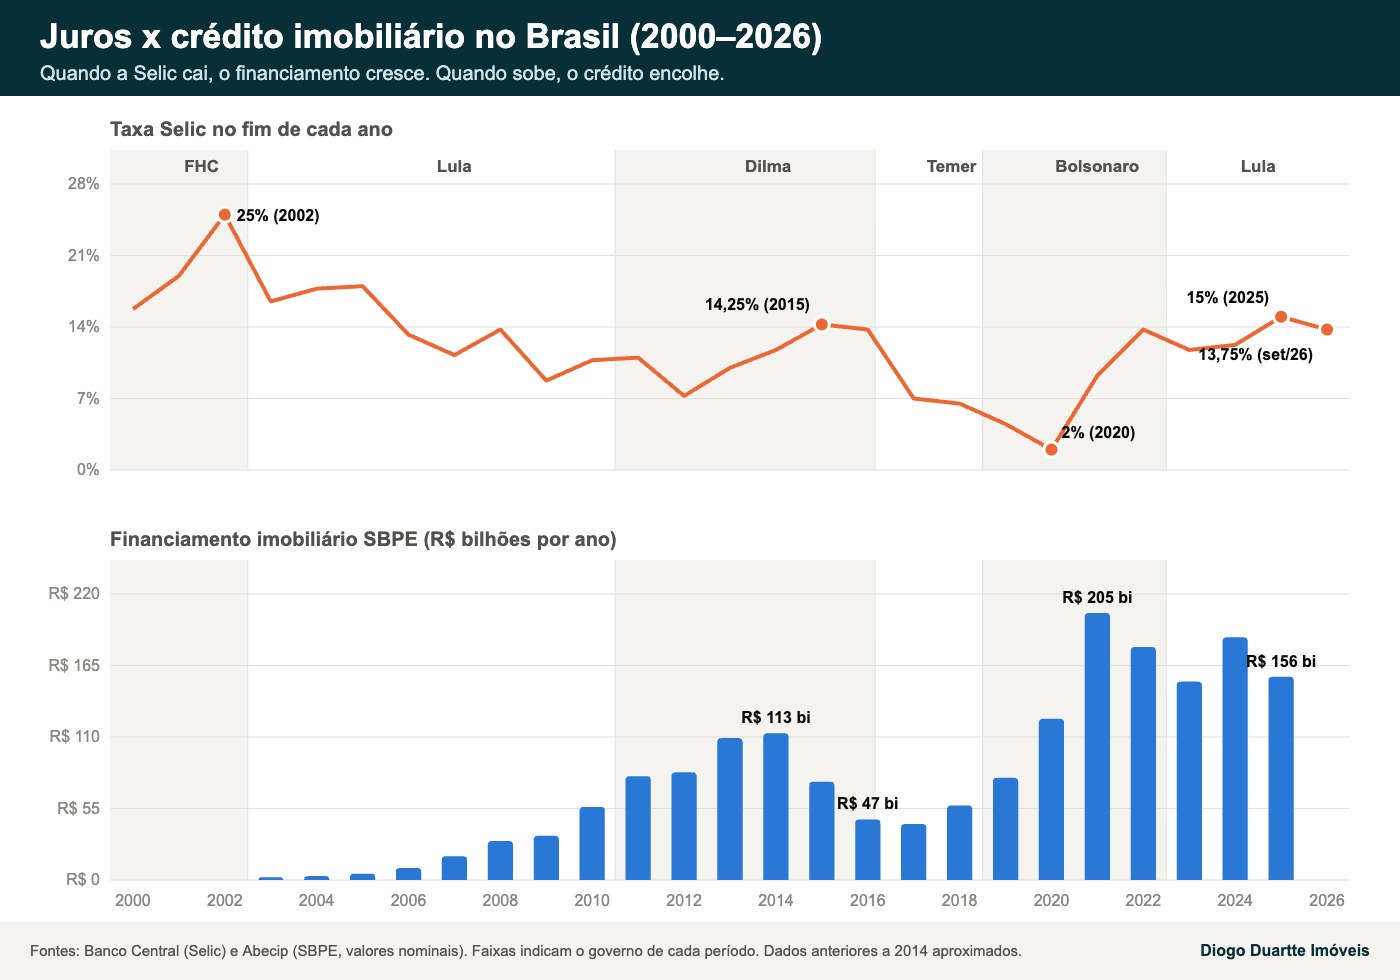
O que 26 anos de mercado imobiliário mostram
O gráfico mostra que o crédito imobiliário segue os juros muito mais do que a troca de governo. Sempre que a Selic caiu de forma consistente, o financiamento disparou. Quando ela subiu, o crédito encolheu.
| Período | Selic | O que aconteceu com o mercado |
|---|---|---|
| 2003 a 2013 | Em queda, chegando a 7,25% | Crédito multiplicado várias vezes, com o grande boom imobiliário |
| 2014 a 2016 | Alta, até 14,25% | Recessão e distratos. O financiamento caiu de cerca de R$ 113 bi para R$ 47 bi |
| 2017 a 2021 | Queda até 2%, a mínima histórica | Recorde de crédito: R$ 124 bi em 2020 e R$ 205 bi em 2021 |
| 2022 a 2025 | Alta, até 15% | O crédito recuou, com R$ 156 bi em 2025, 13% a menos que em 2024 |
| 2026 | Cortes desde março, 13,75% em setembro | Início de um novo ciclo de queda dos juros |
Fontes: Agência Brasil, Seu Dinheiro, Abecip e Diário do Grande ABC.
Os marcos que construíram o mercado
- 1964: criação do Banco Nacional da Habitação e do Sistema Financeiro de Habitação
- 1966: criação do FGTS, que, com a poupança, passou a financiar moradias em larga escala
- 1997: Sistema de Financiamento Imobiliário e alienação fiduciária, que deram segurança jurídica ao crédito
- 2009: lançamento do Minha Casa Minha Vida
- 2018: Lei dos Distratos, que trouxe regras claras para a desistência na compra na planta
- 2020: Selic na mínima histórica de 2%
Selic alta: o melhor momento para comprar imóvel com vantagem
Quando os juros sobem, o financiamento fica mais caro e muitos compradores saem do mercado. Para quem fica, é uma grande oportunidade:
- Mais poder de negociação: com menos compradores, há mais espaço para conseguir desconto, principalmente em imóveis prontos e em unidades remanescentes.
- Construtoras facilitando: para manter as vendas, as construtoras melhoram as condições de pagamento, com entrada menor e parcelas direto com elas, sem depender do banco.
- Menos concorrência: dá para escolher a unidade com calma, como o andar e a vista que você quer.
- Posição para a valorização: quem compra com juros altos tende a se beneficiar quando o ciclo vira e o mercado volta a aquecer.
Aqui no litoral norte de Santa Catarina, por exemplo, há lançamentos com 10% de entrada e saldo em até 120 parcelas direto com a construtora, como o Momentum Residence, e com 10% de entrada e 48 parcelas, como o Celebration. São condições pensadas justamente para o período de crédito caro.
Selic baixa: o momento da valorização
Quando a Selic cai, o crédito fica mais barato, a parcela do financiamento cabe no bolso de mais gente e a procura sobe. O resultado é um mercado aquecido:
- Mais compradores: com parcelas menores, mais famílias conseguem financiar.
- Imóveis valorizam: com mais procura, os preços sobem e os descontos diminuem.
- Bom momento para vender: quem quer vender encontra mais compradores e vende mais rápido.
- Investimentos migram para imóveis: com a renda fixa rendendo menos, o imóvel volta a atrair o investidor.
Foi o que aconteceu em 2020 e 2021: com a Selic a 2%, o financiamento bateu recorde, e os imóveis no litoral catarinense viveram uma forte valorização.
2026 é um bom momento para comprar imóvel?
Depois de dez meses com a Selic em 15%, o maior patamar em quase duas décadas, o Banco Central começou a cortar os juros em março de 2026. Em setembro, a Selic chegou a 13,75% ao ano, no quinto corte seguido.
Na minha leitura, é um momento de transição interessante. Os juros ainda são altos, então as condições de compra continuam favoráveis ao comprador, com construtoras facilitando e espaço para negociar. Ao mesmo tempo, se os cortes continuarem, o crédito tende a ficar mais barato, e o mercado, mais aquecido. Quem compra antes desse aquecimento costuma capturar a valorização.
Claro que ninguém controla o futuro dos juros, e cada compra precisa caber no seu planejamento. Por isso, eu analiso cada caso com o objetivo do cliente.
Ano eleitoral atrapalha a compra de imóvel?
Os dados mostram que não necessariamente. A necessidade de moradia é constante, e o mercado reage muito mais às decisões do Banco Central sobre os juros do que ao calendário das eleições. Nos 26 anos do gráfico, houve ciclos de alta e de queda em governos de orientações diferentes.
Como aproveitar o melhor momento para comprar imóvel no seu perfil
| Perfil | Juros altos | Juros baixos |
|---|---|---|
| Comprador para morar | Negocie preço e use condições facilitadas da construtora | Aproveite o financiamento mais barato |
| Investidor | Compre com desconto e espere a valorização | Momento de colher a valorização ou alugar |
| Vendedor | Seja flexível em preço e condições | Melhor momento para vender, com mais compradores |
E no litoral de Santa Catarina?
Em Balneário Piçarras, Penha e Barra Velha, os ciclos de juros se somam a fatores locais que sustentam a procura: praias com Bandeira Azul, obras como o alargamento da Praia Central e grandes investimentos na região. Para comparar opções, veja os apartamentos frente mar em Piçarras.
Perguntas frequentes sobre o melhor momento para comprar imóvel
Depende do seu objetivo. Com juros altos, o comprador tem mais poder de negociação e condições facilitadas. Com juros baixos, o crédito fica mais barato e os imóveis tendem a valorizar. Há oportunidade nos dois cenários.
Para quem tem entrada ou consegue pagar parte direto com a construtora, pode valer. É quando costuma haver mais espaço para negociar preço e condições, e menos concorrência entre compradores.
O crédito fica mais barato, mais pessoas conseguem financiar e a procura aumenta. Com o mercado aquecido, os preços tendem a subir.
Não necessariamente. A demanda por moradia é estrutural, e o mercado reage mais às decisões do Banco Central sobre os juros do que ao calendário eleitoral.
Depois de ficar em 15% por dez meses, a Selic começou a cair em março de 2026 e chegou a 13,75% ao ano em setembro.
Fale comigo
Sou o Diogo Duartte, corretor de imóveis (CRECI/SC 29.724-F), especialista em Balneário Piçarras, Penha e Barra Velha. Se você quer entender qual oportunidade combina com o seu momento, me chame que eu ajudo a comparar as opções.
Este conteúdo é informativo e não constitui recomendação de investimento. Valores históricos de financiamento são nominais, do SBPE, e os anteriores a 2014 são aproximados.